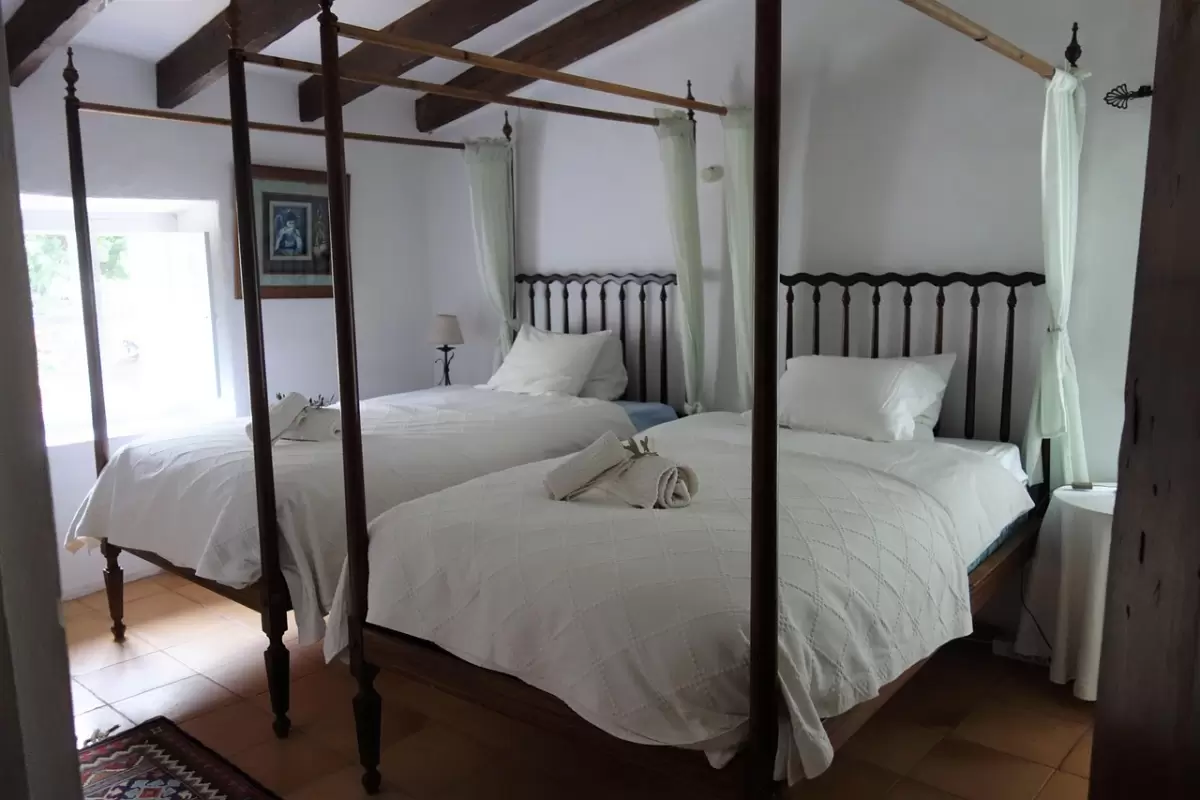

Lo que se cobra por alquilar a turistas una habitación de la vivienda habitual se declara en el IRPF como rendimiento del capital inmobiliario. Se restan los gastos en proporción al espacio y a los días alquilados y no se aplica ninguna reducción por alquiler de vivienda. Así lo resolvió la Dirección General de Tributos en la consulta vinculante V1643-25, de 15 de septiembre de 2025, con los artículos 22 y 23 de la Ley 35/2006 del IRPF.
La consulta la planteó una contribuyente que había alquilado una habitación de su casa durante 135 días de 2024. El criterio vale para cualquier propietario que recibe viajeros en su propio piso sin contratar a nadie.
Cómo tributa la habitación turística de la vivienda habitual en el IRPF
El alquiler de la habitación no es una actividad económica, porque el artículo 27.2 de la Ley del IRPF solo lo considera así cuando el arrendador tiene al menos una persona empleada con contrato laboral y a jornada completa. Sin ese empleado, Tributos lo trata como capital inmobiliario.
El artículo 22 de la ley obliga a declarar todo lo que paga el huésped por cualquier concepto, incluido el uso de los muebles y sin contar el IVA. Una vez restados los gastos, ese rendimiento se suma a la base general del impuesto con el sueldo o la pensión.
Gastos que se pueden restar por la parte alquilada
Son deducibles los gastos necesarios para obtener los ingresos, pero solo en la parte de la habitación y de los días en que estuvo ocupada. El artículo 13 del Reglamento del IRPF recoge los principales.
- Los intereses de la hipoteca y demás gastos de financiación de la vivienda, junto con las reparaciones y la conservación, como pintar, revocar o arreglar las instalaciones.
- El IBI, la tasa de basuras y los demás tributos y tasas que recaen sobre el inmueble, siempre que no sean sanciones.
- Las primas del seguro de responsabilidad civil, incendio, robo o rotura de cristales del piso.
- Los gastos de formalizar el alquiler y los de defensa jurídica relacionados con la vivienda o con sus rentas.
- El agua, la luz, el gas e internet, solo si los paga de verdad el propietario.
Si el propietario cobra al huésped un suplemento por los suministros, ese dinero se declara como ingreso y se resta como gasto en la parte de la habitación, como prevén el artículo 23.1 de la ley y la consulta de Tributos.
Los intereses y las reparaciones tienen un tope, porque juntos no pueden superar los ingresos del año, y lo que sobre se arrastra a los cuatro ejercicios siguientes.
Amortización de la vivienda y de los muebles de la habitación
El propietario también resta la depreciación del piso y de los muebles de la habitación, con los límites del artículo 14 del Reglamento y en proporción a la superficie y a los días de alquiler.
- Para la vivienda, hasta el 3 % anual del mayor de dos valores, el coste de adquisición o el valor catastral, sin contar en ninguno el valor del suelo.
- Para la cama, el armario o los electrodomésticos de la habitación, un coeficiente lineal máximo del 10 % sobre lo que costaron, durante un máximo de 20 años, como fija la Orden de 27 de marzo de 1998 con su tabla de coeficientes.
Lo que Hacienda no deja restar en el alquiler turístico de una habitación
El Reglamento del IRPF excluye las cantidades destinadas a ampliar o mejorar la vivienda. Una obra que añade metros o una reforma que sube el valor del piso no entra como reparación, aunque se haga pensando en los huéspedes.
Tampoco cuentan los gastos de la parte de la casa que usa el propietario ni los de los días en que la habitación estuvo vacía. Si el huésped paga directamente la luz o el agua, el dueño no puede deducir nada por esos suministros, según Tributos.
 Te puede interesar · IRPFPagar toda la hipoteca firmada con un hermano no basta para deducirla entera en el IRPFLa consulta V5714-26 reparte la deuda al 50 % entre prestatarios solidarios y exige probar un préstamo entre hermanos o una novación…Leer el artículo
Las multas que reciba el propietario quedan fuera, porque el artículo 23 de la ley solo admite los tributos y recargos que no tengan carácter sancionador.
Cómo se reparten los gastos entre la habitación y el resto de la casa
Los gastos generales que no se pueden asignar a la habitación se prorratean entre la parte alquilada y el resto de la vivienda. Tributos añade que el reparto dependerá de lo pactado con el huésped, y después se aplica la proporción de días alquilados en el año.
En un ejemplo hipotético, una habitación de 15 m² en un piso de 90 m² supone una sexta parte de la superficie. Alquilada 135 noches a 45 euros, deja 6.075 euros de ingresos, y la parte deducible de cada gasto anual es el 16,67 % multiplicado por 135 entre 365, es decir, un 6,16 %.
Con 5.910 euros de gastos anuales de la vivienda, entre IBI, comunidad, seguro, suministros e intereses, la deducción se queda en 364,32 euros. La amortización de una construcción de 120.000 euros resta 221,92 euros más. Los 1.200 euros de muebles de la habitación descuentan 44,38 euros, así que el rendimiento neto que se declara es de 5.444,38 euros, casi el 90 % de lo cobrado.
Por qué la habitación turística no tiene la reducción del alquiler de vivienda
La reducción del artículo 23.2 de la Ley del IRPF solo se aplica a los arrendamientos de vivienda del artículo 2.1 de la Ley de Arrendamientos Urbanos, los que cubren la necesidad permanente de vivienda del inquilino. Una estancia turística de unos días no cumple esa condición.
Tributos lo dejó escrito para los alquileres por temporada, curso escolar, verano o cualquier otro periodo, con remisión a su consulta V3660-16, de 5 de septiembre de 2016.
La respuesta de 2025 citaba el 60 % de los contratos anteriores a la Ley 12/2023 de vivienda. El Real Decreto-ley 29/2026, en vigor desde el 8 de octubre de 2026 y pendiente de convalidación, dejó los porcentajes entre el 15 % y el 100 %. Todos exigen la misma vivienda permanente del inquilino que la habitación turística no ofrece.
El derecho de Hacienda a liquidar la deuda prescribe a los cuatro años, según el artículo 66 de la Ley General Tributaria, y durante ese plazo conviene guardar estos papeles.
- Las reservas o los contratos con cada huésped.
- Las facturas de suministros, comunidad, seguro y reparaciones del piso.
- Los recibos del IBI y de la tasa de basuras.
- Los extractos de la plataforma o los cobros que prueban los días alquilados.
¿Qué pasa si no se declaran los ingresos de la habitación?
La Agencia Tributaria recibe esos datos de las propias plataformas. El artículo 54 ter del Reglamento General de gestión e inspección tributaria, reformado por el Real Decreto 117/2024, les obliga a informar de la dirección y la referencia catastral de cada inmueble. También comunican los días alquilados y lo cobrado en cada trimestre.
Quien presenta tarde la declaración sin que Hacienda le haya requerido paga un recargo del 1 % más otro 1 % por cada mes completo de retraso, y del 15 % pasados 12 meses, según el artículo 27 de la Ley General Tributaria.
Si es la Agencia Tributaria la que detecta los ingresos ocultos, el artículo 191 de la misma ley califica como infracción dejar de ingresar la cuota. La multa de una infracción leve es del 50 % de lo que se dejó de ingresar, y la regularización incluye además los intereses de demora.
Cuándo el alquiler turístico de una habitación paga IVA y qué cambia el 1 de diciembre de 2026
Hasta el 30 de noviembre de 2026, el alquiler de una vivienda amueblada solo pierde la exención del IVA si el arrendador presta servicios propios de la hostelería, como restaurante, limpieza o lavado de ropa. Así lo establece el artículo 20.Uno.23.º de la Ley 37/1992 del IVA. El Real Decreto-ley 29/2026 añade desde el 1 de diciembre una segunda causa, que la estancia de un mismo cliente no supere las 30 noches, con el tipo reducido del 10 %. La norma deja exentos los que se producen en la vivienda donde el arrendador tiene su residencia habitual, como ocurre cuando alquila una habitación de su propia casa.
Todo depende de que el decreto se mantenga, porque el Congreso derogó el Real Decreto-ley 26/2026, que traía el mismo cambio, según la resolución publicada en el BOE el 2 de octubre de 2026. En el IRPF no cambia nada.
Quien haya alquilado la habitación en 2026 puede cerrar antes del 31 de diciembre la cuenta de noches y facturas del año, porque las plataformas mandan su declaración a Hacienda en enero. La guía sobre cómo pagar menos IRPF con la vivienda reúne las deducciones de 2026 que todavía dependen de actuar antes de esa fecha.