
Dos pisos unidos por dentro que el dueño usa como una sola casa pueden ser su vivienda habitual a efectos del IRPF, aunque en el Registro de la Propiedad sigan figurando como dos fincas. Así lo responde la Dirección General de Tributos en la consulta vinculante V5702-26, con fecha de salida del 30 de septiembre de 2026, a una propietaria que vendió ambos pisos y quería acogerse a la exención por reinversión.
El criterio resuelve un caso concreto y no modifica la ley del impuesto. Por el artículo 89 de la Ley General Tributaria, la Agencia Tributaria debe aplicarlo a cualquier contribuyente que esté en la misma situación.
Una tercera planta de 1985 y una segunda de 1994 comunicadas por dentro
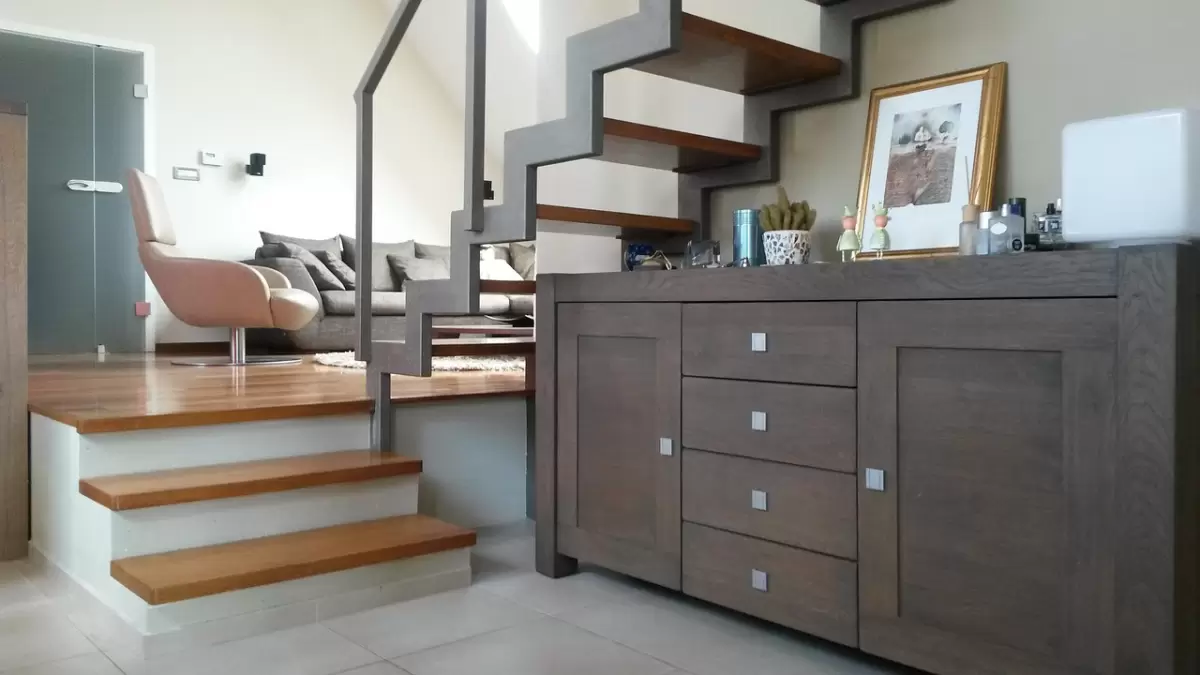
La consultante compró el 23 de diciembre de 1985 un piso en la tercera planta de un edificio y lo convirtió en su residencia habitual. El 23 de junio de 1994 adquirió el de la segunda planta, situado justo debajo. Después hizo obras para unir los dos con una escalera interior.
Desde entonces se usaron como una única vivienda, aunque según el escrito nunca se llegó a inscribir la agrupación en el Registro. El 20 de agosto de 2024 compró otra casa para vivir en ella y el 6 de marzo de 2025 vendió los dos pisos. Su pregunta a Tributos era si lo vendido podía tratarse como vivienda habitual para no tributar por la ganancia.
La inscripción registral no decide si es vivienda habitual
La respuesta es que sí. Tributos no ve impedimento en considerar vivienda habitual a dos viviendas contiguas unidas por dentro, incluso sin unión registral, siempre que el contribuyente resida en ellas de forma habitual. Lo que pesa es el uso real como residencia y no la forma en que constan las fincas en el Registro.
Como cada piso conserva su referencia catastral, la declaración del IRPF debe recoger las dos en los datos de la vivienda habitual. La consulta no exige pedir una nueva referencia al Catastro ni agrupar las fincas antes de vender.
Tres años de residencia y reinversión en la casa nueva
La exención del artículo 38.1 de la Ley del IRPF solo se aplica si lo vendido y lo comprado son vivienda habitual. El artículo 41 bis del Reglamento del IRPF exige que la casa haya sido residencia del contribuyente durante al menos tres años seguidos, salvo fallecimiento o cambios de domicilio obligados, como un traslado laboral o una separación.
Ese mismo artículo considera que se vende la vivienda habitual si lo era el día de la venta o en cualquier día de los dos años anteriores. La consultante se mudó en agosto de 2024 y vendió en marzo de 2025, dentro de ese margen. El artículo 41 también admite la reinversión en una vivienda comprada en los dos años previos a la venta, el mismo supuesto que Tributos resolvió en la exención por reinversión si compras antes de vender.
Según el artículo 41.4, si el importe obtenido con la venta supera lo reinvertido, solo queda exenta la parte proporcional de la ganancia. Cuando la vivienda vendida tenía hipoteca, el reglamento resta del precio el capital pendiente en el momento de la venta para calcular ese importe.
La prueba de que se vivía en los dos pisos queda en manos del propietario
Tributos aclara que no puede valorar si la consultante residía de verdad en ambos pisos, porque es una cuestión de hecho. Tendrá que acreditarlo con cualquier medio de prueba admitido en Derecho, como dispone el artículo 106.1 de la Ley General Tributaria, y serán los órganos de comprobación de Hacienda quienes lo valoren.
 Te puede interesar · IRPFHacienda admite la hipoteca de la casa nueva para no pagar IRPF al vender la anteriorLa consulta V5700-26 de Tributos cuenta como reinvertido el precio pagado con préstamo en los dos años previos a la venta. Requisitos…Leer el artículo
Quien esté en un caso parecido puede reunir antes de declarar la venta los papeles de las obras que unieron los pisos, el empadronamiento y los recibos de suministros de los dos. También conviene comprobar que ambas referencias catastrales figuran en las declaraciones de los años en que se vivió allí, porque esa es la forma que pide Tributos.