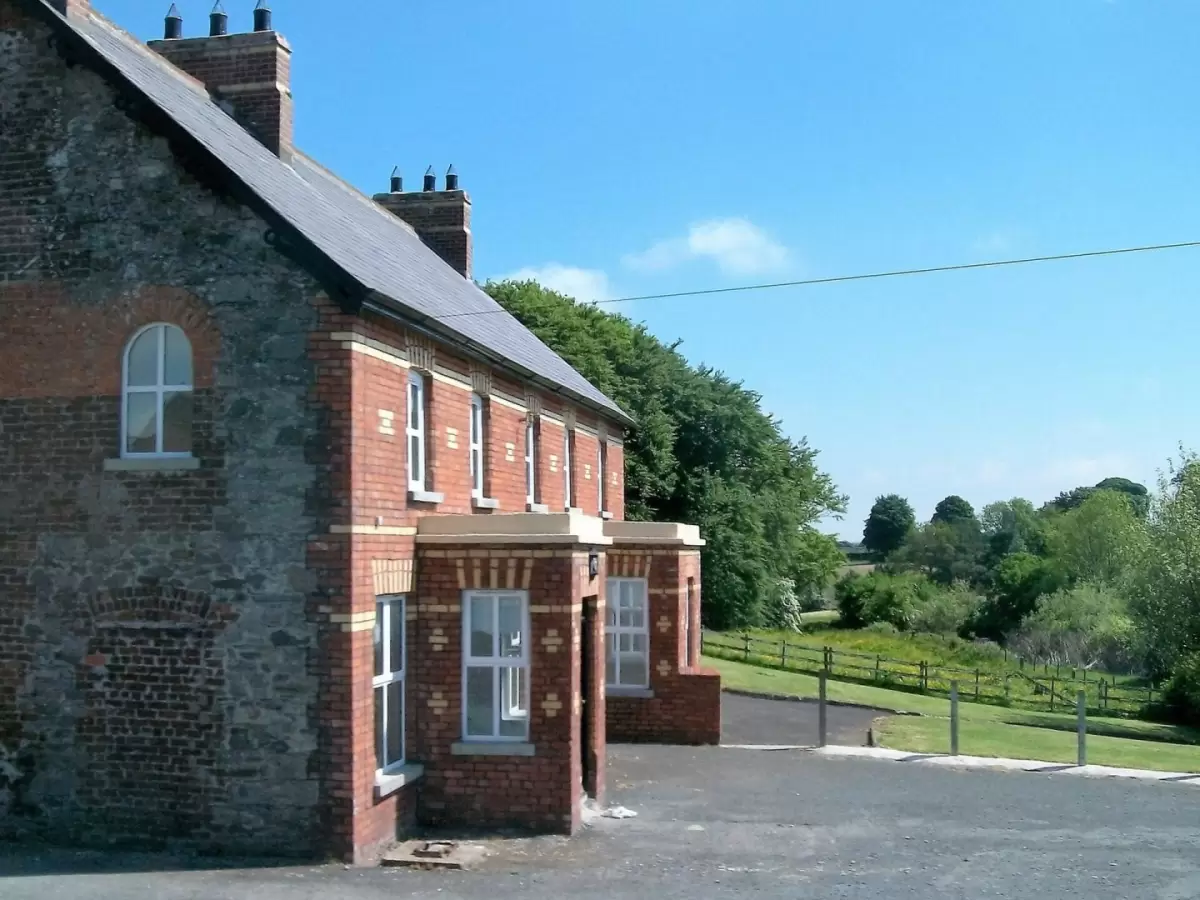

El dueño de una vivienda unifamiliar pareada que la rehabilite y reduzca al menos un 30 % su consumo de energía primaria no renovable puede aplicar en el IRPF la deducción del 60 % de lo pagado por las obras, la prevista para los edificios residenciales. Lo dice la Dirección General de Tributos en la consulta vinculante V5703-26, con fecha de salida del 30 de septiembre de 2026.
La respuesta resuelve el caso de un contribuyente que aún no había empezado las obras y no cambia la ley. Por el artículo 89 de la Ley General Tributaria, la Agencia Tributaria debe aplicar el mismo criterio a quien esté en idéntica situación.
Una casa unifamiliar cuenta como edificio residencial
La disposición adicional 50.ª de la Ley del IRPF recoge tres deducciones por mejorar la eficiencia energética. Las dos primeras, del 20 % y del 40 %, se aplican a obras en una vivienda habitual o alquilada. La tercera, del 60 %, está pensada para los propietarios de viviendas situadas en edificios de uso predominante residencial que se rehabilitan en conjunto.
Tributos entiende que el chalé pareado es en sí mismo ese edificio, y por eso le reconoce la deducción del apartado 3. El certificado de eficiencia energética que se exige es el del edificio, que en este caso coincide con la vivienda.
La ley no permite sumar por una misma obra la deducción del 60 % con las del 20 % o el 40 %.
Un año más de plazo que las otras dos deducciones
La diferencia de calendario pesa para quien todavía no ha contratado la obra. Tras la reforma del Real Decreto-ley 7/2026, de 20 de marzo, las deducciones del 20 % y del 40 % cubren los pagos hechos hasta el 31 de diciembre de 2026 y piden un certificado expedido antes del 1 de enero de 2027.
La del 60 % cubre las cantidades pagadas desde el 6 de octubre de 2021 hasta el 31 de diciembre de 2027. El certificado posterior a las obras tiene que estar expedido antes de que termine el ejercicio en que se aplica la deducción y, en todo caso, antes del 1 de enero de 2028.
La mejora se acredita comparando dos certificados. El posterior debe reflejar una reducción del consumo de energía primaria no renovable de un 30 % como mínimo o una subida de la calificación hasta la letra A o B. El certificado previo sirve si entre su expedición y el inicio de las obras no han pasado más de dos años.
000 euros de base al año y 15.000 euros en total
La base máxima de la deducción del 60 % es de 5.000 euros anuales. Lo que se pague por encima puede deducirse, con el mismo límite, en los cuatro ejercicios siguientes, sin que la base acumulada supere los 15.000 euros.
En un ejemplo hipotético, un propietario que paga 20.000 euros por la obra en 2026 y obtiene ese año el certificado posterior se deduce 3.000 euros en la Renta de 2026. Le quedan 15.000 euros pendientes, pero solo puede aprovechar 10.000 en 2027 y 2028, a razón de 5.000 por año. En total recupera 9.000 euros, el 60 % del tope de 15.000.
 Te puede interesar · IRPFCumplir 65 años después de vender la casa no da derecho a la exención del IRPFLa consulta V5706-26 de Tributos exige tener 65 años el día de la venta de la vivienda habitual para no tributar, aunque…Leer el artículo
Entran en la base los honorarios, el proyecto, la dirección de obra, la ejecución, los equipos, los materiales y la emisión de los certificados. Quedan fuera la instalación o sustitución de equipos que usen combustibles fósiles, como una caldera de gas, y la parte de la vivienda afecta a una actividad económica.
Sin efectivo y descontando las subvenciones
Solo cuentan los pagos con tarjeta, transferencia, cheque nominativo o ingreso en una cuenta bancaria a quien hace la obra o expide los certificados. Lo pagado en efectivo no da derecho a la deducción. Tributos recuerda además que de la base se restan las cantidades subvencionadas con ayudas públicas, también las que vayan a cobrarse por una resolución definitiva de concesión. Es indiferente que la obra se pague con ahorros o con un préstamo.
Quien tenga un chalé o una casa adosada y prepare la obra puede encargar ya el certificado inicial y guardar cada factura y justificante bancario. Los requisitos para pisos y viviendas alquiladas están en la deducción por obras de eficiencia energética en viviendas, cuyo plazo vence el 31 de diciembre de 2026.