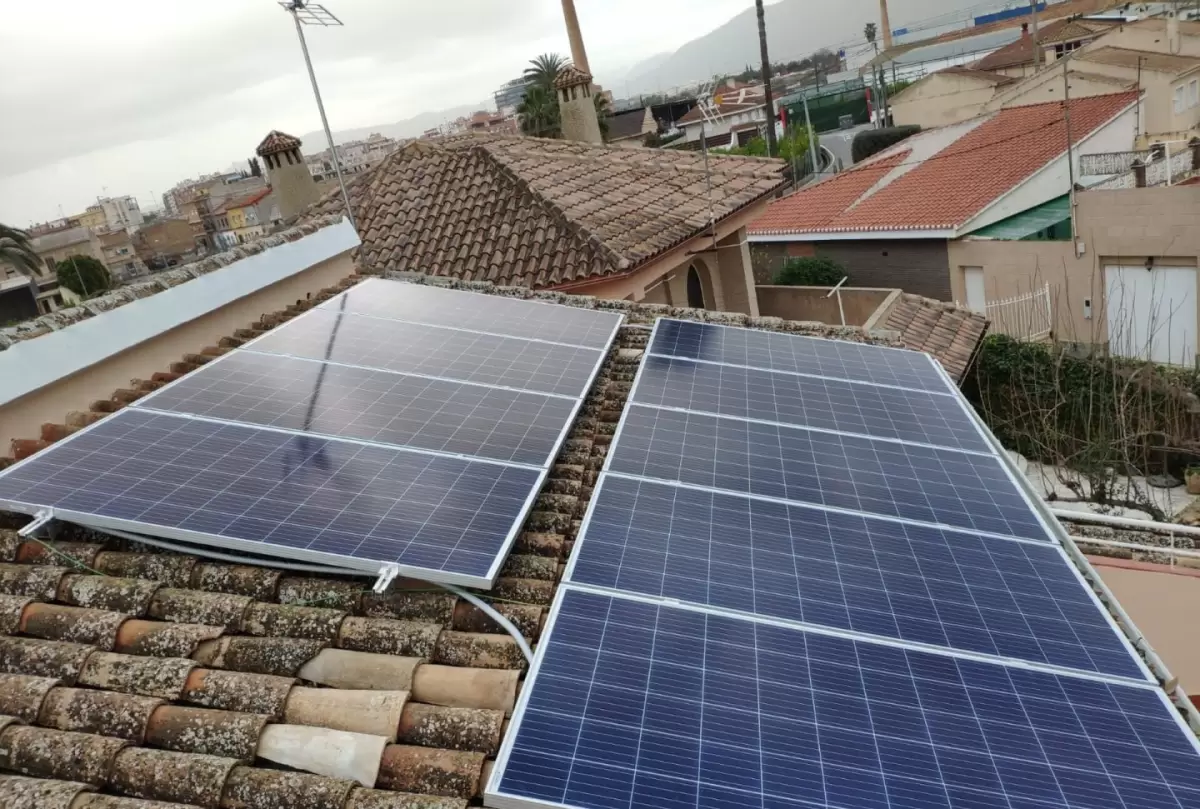

Una casa prefabricada con placas solares de 100 m² y consumo medio suele cubrirse con 10 a 12 paneles, que un instalador presupuesta entre 6.500 y 8.500 euros con IVA. Si la instalación termina antes del 31 de diciembre de 2026, Hacienda devuelve el 10 % de lo pagado, con un máximo de 500 euros, gracias a la deducción por autoconsumo de la ley del IRPF.
Qué gana una casa prefabricada con placas solares frente a una que solo compra luz a la red
La primera ventaja es una factura más baja. La energía de las placas se gasta en la propia casa y la que sobra se descuenta del recibo, como regula el Real Decreto 244/2019 de autoconsumo.
En una prefabricada nueva, la instalación puede ir en el proyecto desde el principio, con la cubierta calculada para el peso de los paneles. La normativa estatal y municipal vigente en 2026 reconoce a estas viviendas cinco ventajas concretas:
- Los excedentes se compensan en cada factura mensual, aunque su valor nunca puede superar el de la energía comprada a la red en ese mes.
- Las instalaciones de hasta 15 kW en suelo urbanizado con servicios no necesitan permisos de acceso y conexión, y las que no vierten energía tampoco.
- La ley del IRPF permite deducir en 2026 el 10 % de lo pagado por la instalación, con una base máxima de 5.000 euros.
- Cada ayuntamiento puede bonificar hasta el 50 % del IBI y hasta el 95 % del impuesto de construcciones a las casas que aprovechan la energía solar.
- Las placas térmicas sirven para cumplir la cuota de agua caliente renovable que el Código Técnico de la Edificación exige a las viviendas nuevas.
Placas fotovoltaicas o térmicas, según lo que el Código Técnico pide a una casa nueva
Una prefabricada nueva puede necesitar los dos tipos de panel por motivos distintos, porque cada uno resuelve una exigencia diferente. El documento de ahorro de energía del Código Técnico obliga a cubrir con renovables al menos el 60 % del agua caliente sanitaria de los edificios nuevos que gastan más de 100 litros al día.
- Las fotovoltaicas convierten la luz en corriente para los electrodomésticos o una bomba de calor. Ninguna norma las impone en una unifamiliar, ya que la sección HE 5 del Código Técnico solo exige electricidad renovable en edificios nuevos de más de 1.000 m².
- Las térmicas calientan el agua de duchas y grifos. El Código calcula 28 litros por persona y día y cuenta cuatro personas en una casa de tres dormitorios, así que esa vivienda gasta 112 litros y supera el umbral. Una bomba de calor con un rendimiento estacional de 2,5 o más también vale para cumplirlo.
¿Cuánto cuesta una casa prefabricada de 100 m² con placas solares?
Con la tarifa publicada por un fabricante y el presupuesto orientativo de un instalador, la casa y las placas suman entre 53.140 y 55.140 euros con IVA. A esa cifra le faltan la cimentación, el transporte, el montaje y el proyecto, que forman parte de qué no incluye el precio de una casa prefabricada en paquete de fábrica.
| Concepto | Importe | Origen del dato |
|---|---|---|
| Paquete de fábrica Smart house 100 | 42.400 € más IVA | Tarifa de Norges Hus |
| IVA del 10 % si queda anclada como vivienda | 4.240 € | Dirección General de Tributos |
| De 10 a 12 placas solares sin batería | De 6.500 a 8.500 € con IVA | Presupuesto orientativo de 1KOMMA5° |
| Total de casa y placas | De 53.140 a 55.140 € | Suma de las filas anteriores |
El paquete de Norges Hus trae la estructura de madera con sus paneles de pared y cubierta y las ventanas, pero no menciona placas solares.
El tipo reducido exige que la casa quede fija al suelo y sea legal como vivienda. Si es trasladable paga el 21 %, como se explica en el IVA del 10 % de las casas prefabricadas.
El impuesto de construcciones se paga aparte. El artículo 102 de la Ley de Haciendas Locales deja que cada ayuntamiento fije el tipo sobre el coste de ejecución material, con un máximo del 4 %. Se paga al empezar la obra, aunque la licencia no esté concedida.
¿Cuánto devuelve Hacienda por instalar placas solares en 2026?
La rebaja del IRPF llega como mucho a 500 euros, porque la deducción es del 10 % y su base máxima es de 5.000 euros al año. Entró en la ley con el Real Decreto-ley 7/2026 publicado en el BOE y se aplica en el ejercicio en que acaba la instalación, que no puede pasar de 2026.
En un ejemplo hipotético, quien paga 7.500 euros por sus placas deduce 500 euros, porque los 2.500 que superan la base no cuentan.
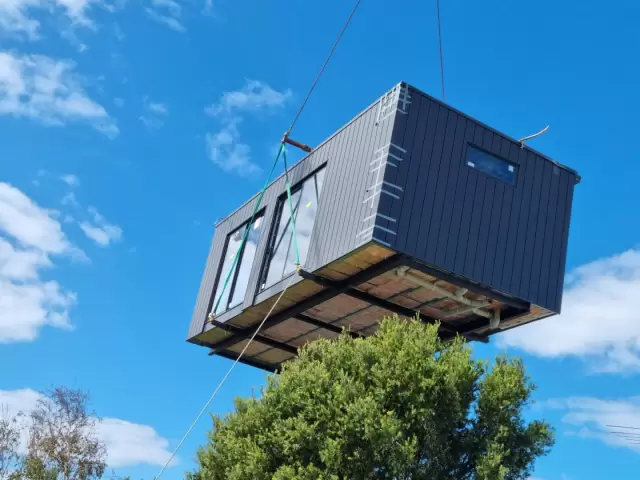 Te puede interesar · ConstrucciónUna casa prefabricada necesita licencia y proyecto de arquitecto aunque llegue de fábricaLa Ley de Suelo exige un permiso expreso para colocarla y el silencio del ayuntamiento no vale. El IVA baja al 10…Leer el artículo
El pago se hace con tarjeta, transferencia, cheque nominativo o ingreso en cuenta, y las subvenciones se restan. Hace falta también el Certificado de Instalaciones Eléctricas que firma el instalador. La misma instalación no puede sumar la deducción por obras de eficiencia energética en viviendas. El 20 % de la ley queda para los propietarios de pisos en edificios de uso predominante residencial donde se haga la instalación.
La rebaja del IBI depende del ayuntamiento. El artículo 74 de la Ley de Haciendas Locales le permite bonificar hasta la mitad de la cuota a los inmuebles con energía solar homologada, en las condiciones de su ordenanza fiscal.
¿Puedo poner placas solares en mi casa sin permiso?
No, aunque en la mayoría de las comunidades autónomas la licencia se ha cambiado por una comunicación previa o una declaración responsable ante el ayuntamiento. Así lo recoge el preámbulo de la ley vasca de autoconsumo de 2023. Esa norma hizo el mismo cambio en Euskadi y mantuvo la licencia en edificios protegidos y en obras que afectan a la cimentación o la estructura.
La ley vasca pide además un informe técnico sobre el peso que aguanta la cubierta.
En una prefabricada nueva, las placas incluidas en el proyecto quedan cubiertas por la licencia para poner una casa prefabricada. En una urbanización con comunidad, si las placas ocupan zonas comunes, el artículo 17 de la Ley de Propiedad Horizontal permite aprobarlas con un tercio de los propietarios que sumen un tercio de las cuotas.
Tres formas de conectar las placas de una casa prefabricada
El Real Decreto 244/2019 distingue entre la casa que gasta solo lo que produce, la que envía lo que sobra a la red a cambio de un descuento y la que vive desconectada.
- Sin excedentes, con un dispositivo antivertido que impide mandar energía a la red. Es la opción con menos trámites, porque no necesita permisos de acceso y conexión.
- Con excedentes acogida a compensación, para instalaciones renovables de hasta 100 kW con un contrato de compensación. La comercializadora resta en cada factura, de un mes como máximo, el valor de la energía vertida, sin pasar del valor de la consumida.
- Aislada, sin conexión a la red y con baterías para la noche. El real decreto deja fuera estas instalaciones y la deducción del IRPF se remite a los sistemas que él define. Una casa sin conexión debe confirmar antes con la Agencia Tributaria si puede aplicarla.
Antes de reservar el modelo, pide al fabricante la carga que admite la cubierta y al instalador un presupuesto con el certificado eléctrico y la legalización. Para la deducción de este año, la instalación tiene que estar terminada y pagada el 31 de diciembre de 2026.