
El dinero para imprevistos debería cubrir entre tres y seis meses de tus gastos básicos, con la cuota de la hipoteca o la renta del alquiler dentro de la cuenta. Así lo recoge la guía de Finanzas para Todos, el portal de educación financiera del Banco de España y la CNMV. Si la casa, los suministros, la comida, el transporte y las deudas te cuestan 1.800 euros al mes, el colchón va de 5.400 a 10.800 euros.
Conviene acercarse a los seis meses si tus ingresos son variables, trabajas como autónomo o mantienes a personas dependientes, que son los casos en los que esa guía pide subir la cifra. La vivienda es lo que más pesa en el presupuesto, con el 33,2 % del gasto de los hogares en 2025 según la Encuesta de Presupuestos Familiares del INE.
El dinero que conviene apartar para imprevistos según lo que pagas por tu casa
Hay dos maneras de calcular el fondo de emergencia, y las dos multiplican una cifra mensual por tres o por seis. Antes de elegir, suma lo que pagas cada mes sin poder evitarlo con los recibos de los últimos 12 meses delante.
- Sobre los gastos básicos, que es el método de Finanzas para Todos. Un hogar con 900 euros de alquiler o hipoteca, 200 de luz, agua, gas e internet, 450 de comida, 150 de transporte y 100 de seguros y otras deudas gasta 1.800 euros, y su fondo queda entre 5.400 y 10.800 euros.
- Sobre los ingresos netos, una cuenta más holgada para quien teme un paro largo. Con un sueldo neto de 2.400 euros al mes, la reserva sube a entre 7.200 y 14.400 euros.
- Ajustado a tu situación. Los ingresos irregulares, el trabajo por cuenta propia y los familiares a cargo empujan la cifra hacia los seis meses, y la guía cita también el nivel de deuda como factor que la mueve.
La media nacional apenas ayuda. El INE calcula un gasto de 35.101 euros por hogar en 2025, unos 2.925 euros al mes. Esa cifra incluye el alquiler imputado que la encuesta asigna a quien vive en una casa propia, un dinero que nadie paga de verdad.
¿Por qué tener el dinero para imprevistos en una cuenta disponible?
El fondo solo funciona si puedes usarlo el mismo día de la avería o del despido. Por eso Finanzas para Todos aconseja guardarlo en una cuenta a la vista o de ahorro, separada de la cuenta donde cobras la nómina, y lo que hagas con él depende del punto en el que estés.
- Quien aún no lo tiene puede empezar con una transferencia automática pequeña cada mes y llevar a esa cuenta la paga extra o la devolución de la Renta.
- Cuando ya alcanzas tus tres o seis meses, lo que sobre puede buscar más rentabilidad, porque con el IPC en el 4,9 % en octubre de 2026 el dinero parado pierde poder de compra.
- Un trabajo nuevo, una mudanza o un hijo cambian la meta, y conviene recalcularla con los gastos nuevos.
Quien tiene esa reserva no necesita un préstamo de consumo para cambiar la caldera. Finanzas para Todos advierte en su guía sobre gastos imprevistos de que recurrir al crédito como única salida puede convertirse en un problema mayor que la propia avería.
Los imprevistos de la vivienda que debe aguantar tu fondo de emergencia
Buena parte de los sustos llegan por la casa, y no son iguales para el propietario que para el inquilino. El grupo de vivienda del IPC subió un 7,6 % interanual en octubre de 2026, empujado por el gas.
Si la vivienda es tuya
Como propietario, tu fondo tiene que cubrir una derrama. La Ley de Propiedad Horizontal solo obliga a la comunidad a reunir el mínimo del 10 % del fondo de reserva, calculado sobre su último presupuesto ordinario. Con un presupuesto de 40.000 euros al año, ese mínimo son 4.000 euros. Lo que cueste de más una obra en la fachada o el tejado lo pagan los vecinos según su cuota de participación, como fija el artículo 9.1 de esa ley.
Dentro del piso, cada avería corre de tu cuenta, desde la caldera hasta una fuga que daña al vecino de abajo. Finanzas para Todos incluye el seguro de hogar entre las medidas para afrontar imprevistos, y con él el fondo solo tiene que pagar la franquicia y lo que la póliza excluya.
Si vives de alquiler
El inquilino necesita menos colchón para averías, porque el artículo 21 de la Ley de Arrendamientos Urbanos carga al casero las reparaciones necesarias para que la vivienda siga siendo habitable. A ti te tocan las pequeñas reparaciones por el desgaste del uso ordinario. Las urgentes puedes adelantarlas si avisas antes al propietario, y exigirle después su importe, así que ese día pagas tú al fontanero.
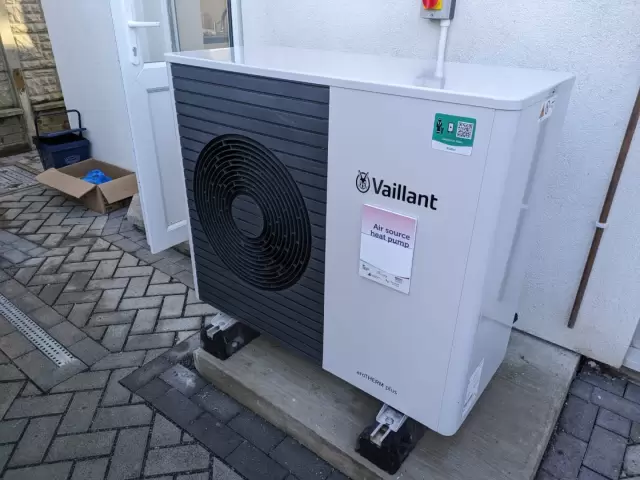 Te puede interesar · HogarCambiar la caldera por una bomba de calor multiplica de 2 a 6 veces el ahorro certificadoLa resolución del BOE fija multiplicadores de 2 a 4, y 1,5 más si vive un consumidor vulnerable, para obras desde marzo…Leer el artículo
El gasto grande del inquilino llega con la mudanza. Para entrar en otro piso pagas la fianza de una mensualidad que exige el artículo 36 de la LAU. El casero puede pedir además una garantía de hasta dos mensualidades en contratos de hasta cinco años, o siete si es una empresa.
Con una renta de 900 euros son hasta 2.700 euros, que adelantas antes de recuperar la fianza anterior. El antiguo casero tiene un mes desde que le das las llaves para devolverla antes de deber intereses.
Una puerta forzada también entra en ese reparto, y quién paga los daños de un robo en un piso de alquiler depende de la ley y del seguro de cada parte.
¿Por qué importa dónde y cómo guardas el ahorro para imprevistos?
El dinero mal guardado pierde valor cada mes, y más con la inflación del 4,9 % que el INE midió en octubre de 2026. Este ejemplo hipotético usa los 10.800 euros de seis meses de gastos y supone que los precios siguen subiendo a ese ritmo durante un año:
- Parados en una cuenta sin remunerar, al cabo de 12 meses comprarían lo que hoy cuestan unos 10.295 euros, unos 505 euros menos.
- En una Letra del Tesoro a 12 meses, adjudicada a un tipo medio del 3,045 % en la subasta del 3 de noviembre de 2026, darían unos 329 euros antes de impuestos. La pérdida de poder de compra bajaría a unos 190 euros.
- Lo que supere el fondo puede ir a una inversión a largo plazo, que la CNMV recomienda hacer solo en productos cuyo funcionamiento conozcas y a través de entidades autorizadas.
También cuenta el plazo, porque el dinero de una Letra no vuelve hasta que vence. Según los resultados de las subastas del Tesoro, la Letra a tres meses se adjudicó al 2,652 % el 10 de noviembre de 2026, menos rentabilidad a cambio de recuperar antes el dinero.
Hasta dónde está garantizado el dinero que guardas en el banco
El Fondo de Garantía de Depósitos cubre hasta 100.000 euros por titular y por entidad si el banco no puede devolver el dinero, según sus respuestas a las dudas de los clientes. Un fondo de emergencia corriente no se acerca a ese límite, pero la venta de un piso lo supera con facilidad.
Para ese caso hay una excepción. Los depósitos hechos en los tres meses anteriores que procedan de la venta de una vivienda de carácter privado quedan garantizados por su importe total. Pasado ese plazo vuelve el tope de 100.000 euros, así que si vas a tardar en comprar otra casa te protege repartir el dinero entre entidades distintas. La cuenta de la comunidad de propietarios cuenta como un único titular, de modo que el fondo de reserva del edificio también tiene su límite de 100.000 euros en cada banco.
Para fijar tu cifra, saca la media mensual de los recibos del último año y multiplícala por tres o por seis. Repite la cuenta cuando la hipoteca cambie de cuota en su revisión o el casero actualice la renta en el aniversario del contrato.